祭祀財産とは?お墓・仏壇を承継する人の決め方と相続・相続税の扱い
この記事の監修
「親が亡くなったあと、お墓や仏壇を誰が引き継ぐのかが決まらない」
「兄が実家とお墓を継いだのに、あとから維持費を請求されて納得がいかない」
祭祀財産であるお墓や仏壇の扱いを決めないまま時間が過ぎると、管理費の滞納で墓地の使用権を失ったり、遺骨が知らないうちに移されていたりと、予期せぬ事態に発展することがあります。
この記事では、祭祀財産とは何か、承継する人(祭祀主宰者)の決め方、相続税の扱い、よくあるトラブルと防ぎ方などを取り上げます。
祭祀財産の問題は、知っていれば防げる争いが多いです。
誰が承継するのかと、費用を誰がどう負担するのかを早い段階で決めておけば、法要のたびに親族が対立することもなくなり、遺産分割の話し合いそのものも進めやすくなります。
仕組みを押さえたうえで、ご家族が納得できる形での承継に向けて動きましょう。
祭祀財産とは
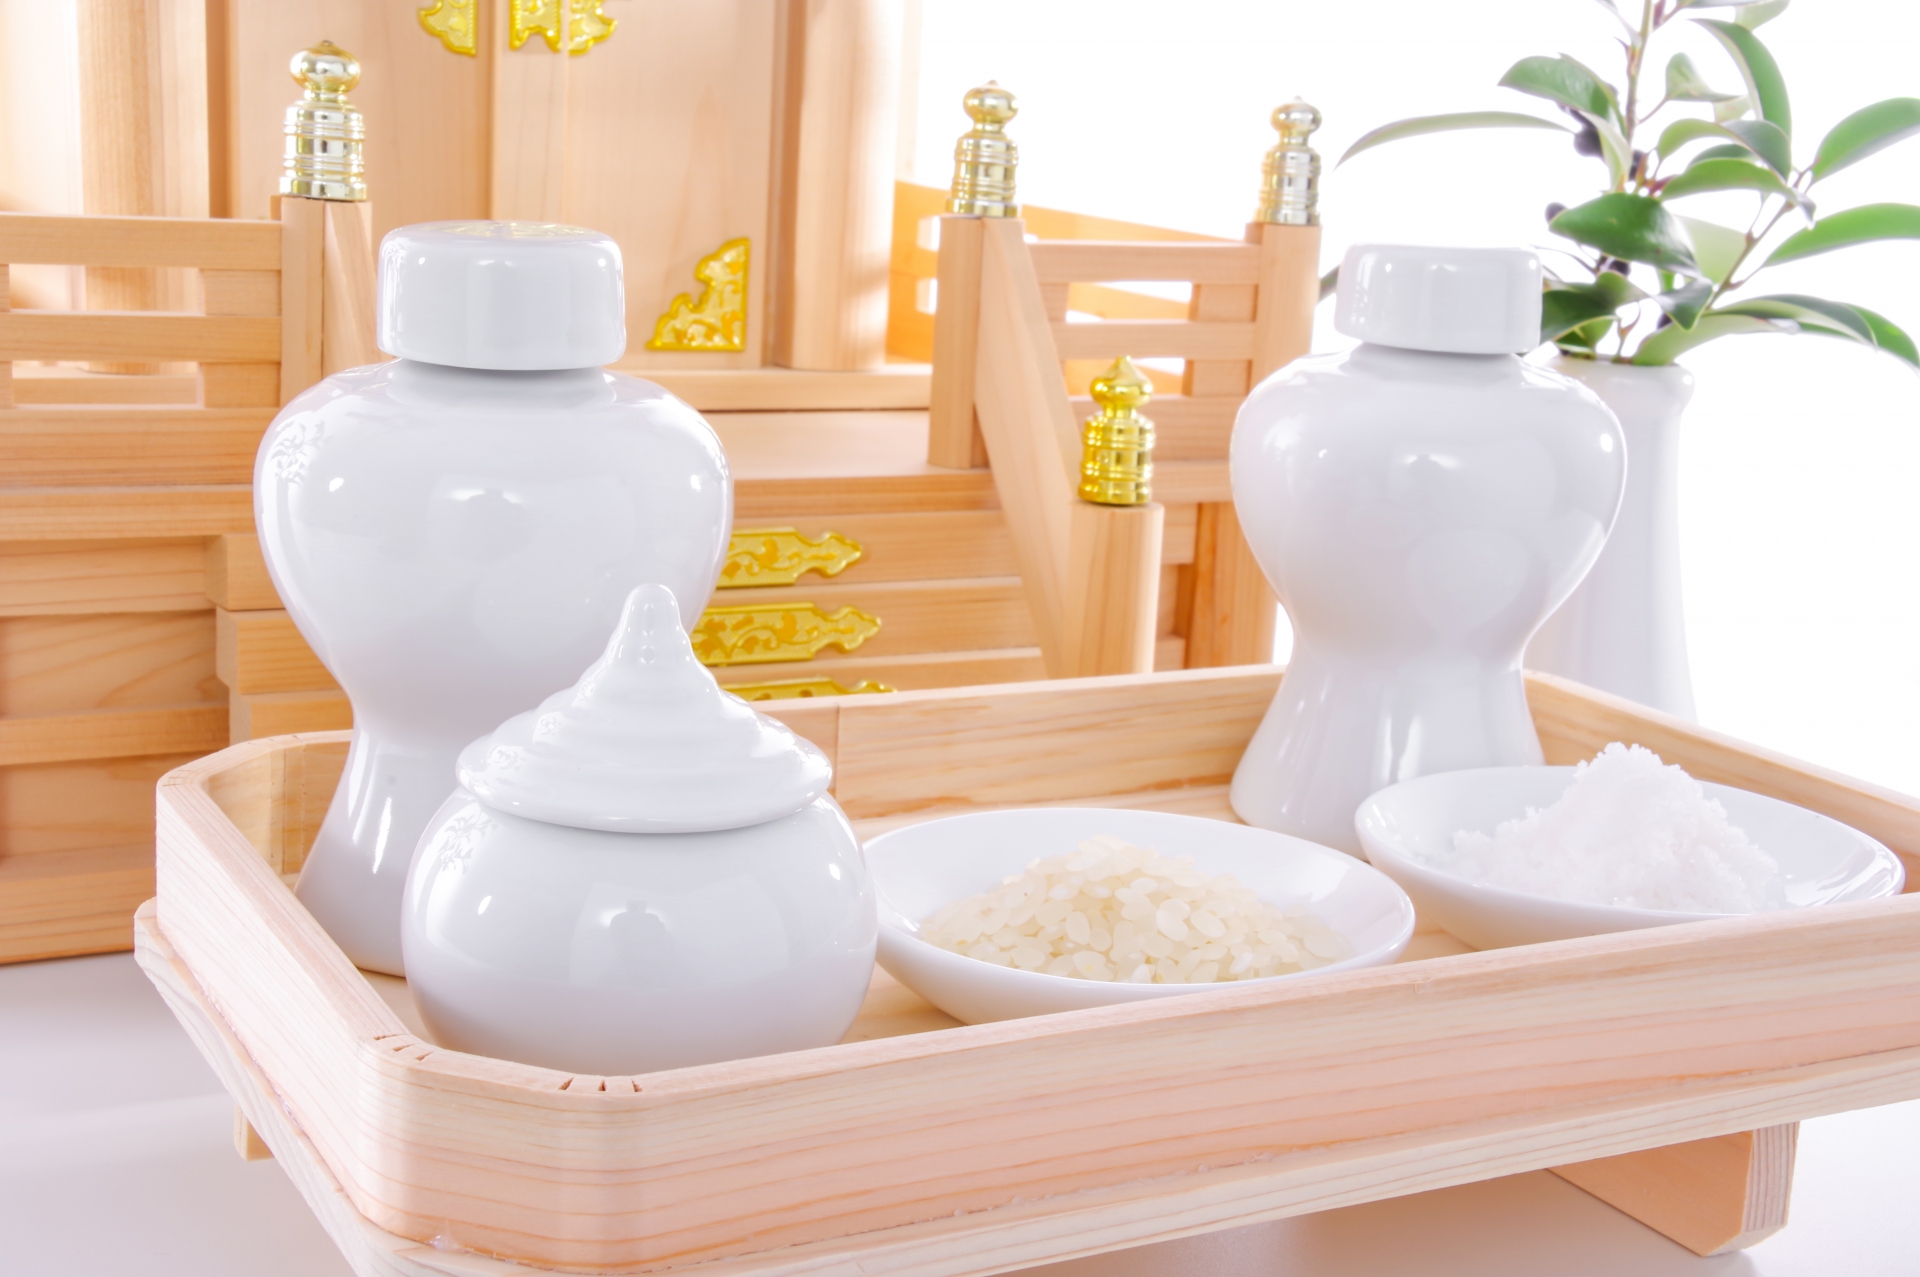
祭祀財産とは、先祖をまつるために使われる財産のことで、系譜・祭具・墳墓の3つを指します。
預貯金や不動産といった一般的な財産とは切り離して扱われ、受け継ぐ人の決まり方も別のルールになっています。
ここでは、3つの種類がそれぞれ何を指すのかを具体的に確認したうえで、遺骨の扱いや、祭祀財産にあたるかどうかで判断が分かれるもの、そして法律がどのような仕組みを用意しているのかを見ていきます。
種類 |
具体例 |
|---|---|
系譜 |
形式や体裁は問われず、先祖の系統を記したものであればあたる |
祭具 |
建物と一体化した仏間そのものは含まれないと考えられている |
墳墓 |
墓地は、墓石と切り離せない範囲の敷地に限られる |
系譜|家系図や過去帳など
系譜とは、先祖から代々の血縁のつながりを書き表したものです。
一般的に思い浮かべやすいのは家系図ですが、寺院に納めた過去帳、家の歴史を記した巻物、先祖の名前を並べた掛け軸なども系譜にあたります。
系譜にあたるかどうかは、体裁や作られた時期では決まりません。
その家の先祖の系統を示すために作られ、実際にそのように扱われてきたかどうかで判断されます。
古い家系図が蔵から出てきたような場合は、それが誰の手に渡るのかを、他の財産と切り分けて考える必要があります。
祭具|仏壇・仏具・位牌・神棚など
祭具とは、日々のお参りや法要など、まつりごとに使われる道具のことです。
具体的には次のようなものが含まれます。
- 仏壇、仏壇に納める仏像や掛け軸
- 位牌、遺影
- おりん、香炉、燭台などの仏具
- 神棚、神具、神体
- キリスト教における十字架や聖像
宗教や宗派は問われません。
その家で実際に礼拝や供養のために使われているかどうかが基準になります。
一方で、建物の一部になってしまっているものは祭具として扱いにくくなります。
たとえば、仏壇を置くために作られた仏間は、建物と一体の設備であり、建物とは別に承継されるものとは考えられていません。
仏間のある家を誰が相続するかは、通常の遺産分割の問題として扱われることになります。
墳墓|墓石・墓碑と墓地の使用権
墳墓とは、遺体や遺骨を納めている設備そのものを指します。
墓石、墓碑、納骨堂の区画、埋棺、霊屋などがこれにあたります。
実務上、注意が必要なのが墓地です。
公営霊園や寺院墓地に建てたお墓の場合、その土地を所有しているわけではなく、墓地の管理者から区画を使わせてもらう権利、いわゆる永代使用権を持っているにすぎないことがほとんどです。
永代使用権は所有権ではないため、勝手に第三者へ売ったり貸したりすることはできず、承継の手続きや承継できる人の範囲についても、霊園や寺院の規約で条件が定められているのが通常です。
承継の届出を出さないまま放置すると、管理費の請求先が定まらず、滞納が続いた結果として使用権が取り消され、遺骨が合祀墓へ移されてしまうことがあります。
お墓を引き継ぐことになったら、まず墓地の管理規約を取り寄せ、名義変更に必要な書類と手数料、承継できる人の範囲を確認してください。
なお、自分の土地にお墓を建てている場合は、その土地の所有権が墳墓に含まれることになります。
ただし、含まれるのは墓石と切り離せない範囲の敷地に限られ、その周囲に広がる土地まで祭祀財産になるわけではありません。
遺骨は祭祀財産に含まれない
遺骨は、系譜・祭具・墳墓のいずれにもあてはまりません。
そのため、条文上の祭祀財産そのものではないと整理されています。
もっとも、遺骨を誰が管理するのかという問題については、祭祀財産に準じた扱いがされており、先祖をまつることを主宰すべき人に帰属すると考えられています。
つまり、遺骨は相続人全員で分け合う財産ではなく、祭祀を主宰する人が管理し、納骨や改葬の判断をすることになります。
最高裁判所も、遺骨について、慣習に従って祭祀を主宰すべき者に帰属するとした原審の判断を是認しています(最判平成元年7月18日)。
この点は、遺骨をめぐる争いの結論を大きく左右します。
自分が祭祀を主宰する立場にないのであれば、遺骨の引き渡しを求めても認められにくくなります。
遺骨の所在で対立しているときは、まず誰が祭祀主宰者にあたるのかを確定させることが出発点になります。
祭祀財産の承継ルール|相続財産との違い
祭祀財産は、亡くなった人が持っていた財産でありながら、相続財産としては扱われません。
民法には、亡くなった人の財産が相続人へどのように引き継がれるかのルールが置かれています。
その中で、系譜・祭具・墳墓については、通常の相続とは切り離し、先祖のまつりごとを主宰すべき人が引き継ぐという特別な扱いを定めています(民法897条)。
この条文が用意している仕組みは、大きく2つです。
- 祭祀財産は相続人が法定相続分に応じて分け合うものではなく、祭祀を主宰すべき1人が承継する
- その1人を決める順序として、亡くなった人による指定、慣習、家庭裁判所の判断という3段階を置いている
祭祀財産に関する疑問のほとんどは、この2つの仕組みから説明がつきます。
ここでは、遺産分割の対象にならないこと、相続放棄との関係、祭祀主宰者の取り分の扱い、そして承継する人数について確認します。
相続財産(預貯金・不動産など) |
祭祀財産(系譜・祭具・墳墓) |
|
|---|---|---|
承継する人 |
相続人 |
祭祀を主宰すべき人(相続人でなくてもよい) |
承継する人数 |
複数人で分け合うことが多い |
原則として1人 |
遺産分割 |
対象になる |
対象にならない |
相続放棄の影響 |
放棄すると受け取れない |
放棄しても承継できる |
相続税 |
課税対象 |
原則として非課税 |
祭祀財産は遺産分割の対象にならない
遺産分割は、相続人が複数いる場合に、相続財産をどう分けるかを決める手続きです。
祭祀財産はそもそも相続財産に含まれないため、この手続きの対象から外れます。
そのため、家庭裁判所に遺産分割調停を申し立てても、お墓や仏壇を誰が引き継ぐかは、原則としてその手続きの中では決まりません。
祭祀主宰者を決めてほしい場合は、祭祀承継者の指定という別の申立てをすることになります。
実務上は、遺産分割の話し合いと並行して、祭祀財産についても合意を作っておくのが一般的です。
なお、相続人全員が納得しているのであれば、遺産分割の話し合いの中で祭祀財産の承継者もあわせて決め、合意書に書き残しておくこと自体は差し支えありません。
ただし、その合意はあくまで当事者間の約束であり、法律上の順序を書き換えるものではない点は意識しておいてください。
祭祀財産と相続財産の判断が分かれるもの
祭祀財産にあたるかどうかは、いつも明確とは限りません。
特に、価値の高い品物については、祭祀財産として祭祀主宰者に渡るのか、それとも相続財産として遺産分割の対象になるのかで、相続人の取り分が変わってしまうため、争いになりやすくなります。
判断が分かれやすいのは次のようなものです。
- 純金製の仏像や仏具など、宗教用具の形をしていても資産価値の高いもの
- 骨とう品としての価値がつく古い仏像や掛け軸
- 収入や資産の規模に比べて明らかに高額な仏壇
- 庭に置かれた石灯籠や記念碑など、まつりごととの結びつきがはっきりしないもの
考え方としては、実際に礼拝や供養に使われているかどうか、そしてその家の生活実態に照らして常識的な範囲におさまっているかどうかが判断の軸になります。
純金の仏像を購入して仏壇に納めていたとしても、実質的には資産の保有であって供養のためではないと見られれば、祭祀財産としては扱われません。
高額な祭具がある場合は、いつ、誰が、どのような目的で購入したのかがわかる資料を残しておくと、後日の説明がしやすくなります。
相続放棄をしても祭祀財産は承継できる
借金が多いなどの理由で相続放棄をすると、その人は初めから相続人でなかったものとして扱われ、プラスの財産もマイナスの財産も引き継ぎません。
しかし、祭祀財産は相続によって移るものではないため、この効果の影響を受けません。
つまり、相続放棄をした人でも、お墓や仏壇を承継することができます。
親に多額の債務があって相続放棄をしたけれど、お墓だけは自分が守りたい、という希望は法律上かなえられます。
逆の見方をすると、相続放棄をしたからといって、祭祀財産の承継から逃れられるわけでもありません。
お墓の管理から離れたいという理由で相続放棄を選んでも、祭祀主宰者に指定されていれば、その立場は残ります。
祭祀財産の承継を避けたいのか、債務の承継を避けたいのかは、目的を分けて考える必要があります。
祭祀財産を承継しても遺産を多く受け取れるわけではない
お墓や仏壇を引き継ぐと、その後の管理費、法要の費用、寺院への支払いなど、継続的な出費が発生します。
その負担を理由に、遺産分割で自分の取り分を増やしてほしいと考える方は少なくありません。
しかし、祭祀主宰者になったことを理由に、当然に多くの遺産を受け取れるという法律上の仕組みはありません。
将来かかる祭祀の費用は、あくまで見込みであって、亡くなった時点で発生している債務ではないためです。
また、祭祀の承継や将来の祭祀費用の負担は、通常、被相続人の財産の維持・増加に対する特別の寄与とはいえないため、それだけを理由に民法上の寄与分が認められるものでもありません。
現実的な解決策としては、次のような方法が考えられます。
- 相続人全員の話し合いで、祭祀の負担を考慮した分け方に合意する
- 被相続人が生前に、祭祀主宰者へ多めに財産を渡す内容の遺言を作っておく
- 被相続人が生前に、法要や墓地管理費にあてる資金を分けて用意しておく
話し合いで解決する余地は十分にありますので、法律上の権利がないことと、実際に配慮を受けられるかどうかは切り分けて考えてください。
祭祀財産は原則として一人が承継する
祭祀財産は、まつりごとを主宰する人に集中させることが想定されているため、原則として1人が承継します。
お墓は長男、仏壇は次男、というように分けることは、制度の建前としては予定されていません。
ただし、絶対に分けられないというわけではありません。
実家の仏壇と遠方の墓地が別々の地域にあり、それぞれ近くに住む親族が管理したほうが現実的だといった事情があれば、複数人で分担する形が認められる余地はあります。
分担する場合は、誰が何を管理し、費用をどう分けるのかを書面にしておくと、後日の混乱を防げます。
祭祀財産を承継する祭祀主宰者の決め方
祭祀財産を引き継ぐ人は、祭祀主宰者や祭祀承継者と呼ばれます。
誰がその立場になるかは、法律が3段階の順序を定めており、話し合いの結論より先にこの順序が働きます。
ここでは3つの順位を順に説明したうえで、家庭裁判所がどのような事情を見て判断するのか、相続人以外でも承継できるのか、相続人の合意で決めてよいのかを確認します。
第1順位:被相続人による指定
最も優先されるのは、亡くなった人自身が誰に承継させるかを指定していた場合です。
遺言書に書いておくのが最も確実ですが、生前に書面で残していた場合も、口頭で伝えていた場合も有効です。
生前に、お墓のことは長女に頼むと家族の前で話していたのであれば、それも指定にあたります。
問題は、口頭での指定は後から証明しにくいことです。
親族の一部が指定の存在を否定すれば、そこから争いが始まります。
指定する側の立場であれば遺言書に明記しておく、指定を受けた側の立場であれば、その場に居合わせた人の記憶や、指定を前提としたやり取りの記録を残しておくことが大切です。
なお、指定を受けた本人が承諾していなくても指定自体は成立します。
本人の同意が要件とはされていないため、知らないうちに祭祀主宰者になっているという事態も起こり得ます。
第2順位:その地方や親族間の慣習
被相続人による指定がない場合は、慣習によって決まります。
被相続人が生活していた地域や、その家に代々受け継がれてきた決まりごとがこれにあたります。
ただし、実務でこの慣習が決め手になることはあまり多くありません。
何が慣習かを客観的に示す基準がなく、家督相続の時代とは家族のあり方も大きく変わっているためです。
長男が継ぐのが当たり前だという主張も、それだけでは慣習の証明にはなりません。
慣習の存在を主張するのであれば、過去の代でも同じ決まり方をしてきた事実や、菩提寺や地域の関係者の説明など、裏づけとなる材料をそろえる必要があります。
第3順位:家庭裁判所の審判
指定もなく、慣習も明らかでない場合は、家庭裁判所が承継者を定めます。
祭祀承継者の指定を求める調停または審判を申し立てることになり、まず話し合いによる解決が試みられ、まとまらなければ裁判所が判断を示します。
申立てができるのは、相続人や親族など、誰が祭祀を承継するかについて利害関係を持つ人です。
申立先は、調停から申し立てる場合は原則として相手方の住所地を管轄する家庭裁判所(当事者が合意で定める家庭裁判所でも可)、最初から審判を申し立てる場合は被相続人の最後の住所地(相続開始地)を管轄する家庭裁判所になります(家事事件手続法190条1項、245条1項、民法883条)。
必要な書類や費用は事案によって異なるため、申立てを検討する段階で、管轄の家庭裁判所か弁護士に確認してください。
なお、遺骨の引き渡しだけを求める場合など、求める内容によっては家事調停ではなく民事訴訟の形をとることもあります。
どの手続きを選ぶべきかは、目的と相手方の対応によって変わります。
家庭裁判所が祭祀主宰者を決めるときに考慮する事情
家庭裁判所は、戸籍上の続柄だけで機械的に決めるわけではありません。
実際にまつりごとを続けていける人は誰かという観点から、次のような事情を総合的に見て判断します。
- 被相続人との身分関係と、生前どのような生活を共にしていたか
- 被相続人の看護や介護、葬儀の主宰など、これまでの関わり方
- 祭祀財産がどのような経緯で取得され、これまで誰が管理してきたか
- 祭祀を続けていく意思があるか、そして続けられる経済力や生活の状況があるか
- 墓地や菩提寺との関係、地理的な近さ
- 相続人や親族など、利害関係のある人たちの意見
- その人に承継させることが、被相続人の意思や心情に沿うといえるか
この一覧からわかるとおり、実際に墓参を続け、寺院とのやり取りを担い、費用を負担してきた実績があるかどうかが重く見られます。
自分が承継すべきだと考えているのであれば、これまでの関わりを示す記録、たとえば管理費の支払い履歴や法要の手配に関するやり取りを整理しておくことが役に立ちます。
相続人以外や親族以外でも祭祀主宰者になれる
祭祀主宰者は、相続人であることも、親族であることも要件とされていません。
そのため、次のような人でも承継できます。
- 相続放棄をした子
- 相続人にあたらない兄弟姉妹やいとこ
- 内縁の配偶者やパートナー
- 長年身の回りの世話をしてきた友人や知人
- 宗教法人などの団体
家族の形が多様になり、身近な親族がいないまま亡くなる方も増えています。
自分の供養を誰に託したいかを考えたとき、法定相続人の中から選ばなければならないという制約はありません。
ただし、墓地の使用規約で、承継できる人を親族に限る条件が置かれていることがあります。
親族以外に託したい場合は、墓地の規約を先に確認しておいてください。
相続人全員の話し合いで決めてもよい
法律が定める順序は、指定、慣習、家庭裁判所の3段階です。
相続人の話し合いは、この順序の中には含まれていません。
とはいえ、実際には相続人や親族の話し合いで承継者を決め、そのまま墓地の名義変更まで済ませるケースが大半です。
関係者全員が納得しているのであれば、あえて争う人がいない以上、それで問題は生じません。
注意したいのは、後から異議が出たときです。
話し合いで決めた場合は、誰が承継するか、費用をどう負担するかを記した書面を作り、参加した全員が署名しておくと、後日の蒸し返しを防ぎやすくなります。
祭祀主宰者が祭祀を行う法律上の義務はない
祭祀主宰者になっても、法要を営む、墓参りをする、お墓を維持するといった行為が法律上の義務になるわけではありません。
民法は、祭祀財産を誰が承継するかを決めているだけで、承継した人が何をしなければならないかまでは定めていないからです。
そのため、祭祀を行わないことを理由に、他の親族から損害賠償を請求されたり、承継者の地位を取り上げられたりすることは、原則としてありません。
ただし、墓地の使用契約に基づく管理費の支払いは、契約上の義務として残ります。
滞納すれば使用権を失う可能性があるため、祭祀を行うかどうかとは別に、契約関係の確認は必要です。
祭祀主宰者が負担する祭祀財産の管理費用
お墓や仏壇の維持には、次のような費用がかかります。
- 墓地の年間管理費
- 寺院墓地の場合の護持会費やお布施
- 法要のたびの読経料や会食費
- 墓石の修繕、清掃、植栽の手入れ
- 仏壇の修理や買い替え
これらの費用は、原則として祭祀財産を承継した祭祀主宰者が負担します。
祭祀財産の所有者であり、墓地の使用契約の当事者でもあるためです。
他の親族に対して、法律上当然に費用の分担を求められるわけではありません。
分担してもらうには、話し合いによる合意が必要になります。
兄がお墓を継いだあとに、母や他の兄弟へ費用を請求してくるような場面では、まず誰が祭祀主宰者にあたるのかを確認するところから始めてください。
将来の負担が心配な場合は、被相続人が生前に、管理費や法要にあてる資金を準備しておく方法が有効です。
遺言で祭祀主宰者を指定するときに、あわせてその人へ管理費相当額を遺贈しておけば、費用をめぐる不満が生じにくくなります。
祭祀財産を処分することもできる
祭祀主宰者は、承継した祭祀財産の所有者となります。
そのため、仏壇を買い替える、位牌を整理する、お墓を撤去して永代供養に切り替えるといった処分も、法律上は自分の判断でできます。
承継したときの状態のまま保存しなければならない、という制約は課されていません。
少子化や遠方への転居で、これまでどおりの供養が難しくなった場合に、供養の形を見直す選択肢は開かれています。
一方で、法律上できることと、親族が納得するかどうかは別の問題です。
実際に、祭祀主宰者が他の親族に知らせないまま遺骨を移し、後から発覚して深刻な対立に至った例もあります。
処分や改葬を考えるときは、事前に親族へ説明し、了解を得たうえで進めることを強くおすすめします。
祭祀主宰者になることは拒否できない
被相続人の指定や家庭裁判所の判断によって祭祀主宰者と定められた場合、その地位そのものを拒むことは基本的にできません。
民法897条には、相続放棄のように祭祀承継を放棄・辞退するための手続きは定められていません。
ただし、被相続人から指定された人が承継を辞退できるかについては見解が分かれており、家庭裁判所が祭祀承継者を指定する場面では、本人の祭祀を行う意思や能力なども考慮されます。ただし、承継したあとにどうするかは自由です。
先ほど述べたとおり祭祀を行う義務はなく、祭祀財産を処分することもできますから、実質的には次のような対応が可能です。
- 祭祀を続ける意思のある親族に、祭祀財産を譲り渡す
- 墓じまいをして、永代供養や合祀に切り替える
- 仏壇を小型のものに替える、寺院で引き取ってもらう
負担が重いと感じる場合は、地位を拒めるかどうかで悩むより、承継後にどう整理するかを考えたほうが現実的です。
なお、譲り渡す場合も、墓地であれば管理者の承諾や名義変更の手続きが必要になります。
遺骨の引き渡しを求められた場合
遺骨は祭祀を主宰すべき人に帰属すると考えられているため、引き渡しを求められたときは、自分が祭祀主宰者にあたるかどうかが判断の分かれ目になります。
祭祀主宰者の場合 |
他の親族から返還を求められても、応じる義務は原則としてありません。 |
|---|---|
祭祀主宰者でない場合 |
遺骨を持っている場合は、祭祀主宰者からの引き渡し請求に応じざるを得ない立場になります。 |
誰が祭祀主宰者かが定まっていない状態で対立している場合は、まず家庭裁判所に祭祀承継者の指定を申し立てることが考えられます。
なお、家庭裁判所は、祭具等の所有権の承継者を指定する審判において、当事者に対し、系譜、祭具及び墳墓の引渡しを命ずることができます(家事事件手続法190条2項)。
遺骨そのものの引渡しについては、事案に応じて別途手続の検討が必要です。
感情的な対立が激しくなりやすい場面ですので、早い段階で弁護士に相談し、手続きの選び方を確認しておくことをおすすめします。
祭祀財産にかかる税金の扱い
祭祀財産は、税務上も一般の財産とは異なる扱いを受けます。
相続税がかからないことがよく知られていますが、どんなものでも非課税になるわけではなく、例外が設けられています。
ここでは、非課税の根拠と範囲、非課税にならないケース、生前購入による相続税対策の注意点、そして墓地にかかるその他の税金について説明します。
祭祀財産に相続税はかからない
相続税法には、性質上、課税の対象とすることが適当でない財産を非課税財産として列挙した規定があります。
その中に、墓所、霊びょう、祭具、そしてこれらに準ずるものが挙げられています(相続税法12条1項2号)。
国税庁も、相続税がかからない財産として、墓地や墓石、仏壇、仏具、神をまつる道具など日常礼拝をしている物を挙げています。
詳しくは国税庁のNo.4108 相続税がかからない財産のページで確認できます。
つまり、お墓や仏壇をいくら受け継いでも、その分だけ相続税の課税対象額が増えることはありません。
祭祀主宰者にとっては、承継にともなう税負担を心配せずに済む仕組みになっています。
非課税にならない祭祀財産
一方で、形のうえでは祭具に見えても、非課税として扱われないものがあります。
代表的なのは次の3つのパターンです。
- 骨とう品としての価値があるもの、商品として保有しているもの、投資の対象として持っているもの
- 収入や資産の規模に照らして、日常の礼拝に必要な範囲を明らかに超える高額なもの
- 相続開始の時点で、代金の支払いが済んでいないもの
純金の仏像を購入して仏壇に納めていたようなケースでは、供養のためではなく資産として保有していると見られれば、非課税の扱いを受けられません。
また、生前に仏壇や墓石をローンで購入し、相続が始まった時点で残債があった場合、その未払分は原則として債務控除の対象になりません。
相続税法13条3項は、同法12条1項2号などの非課税財産の取得・維持・管理のために生じた債務を債務控除の対象から除外しています。
生前に購入して相続税対策とする場合の注意点
祭祀財産が非課税であることから、生前にお墓や仏壇を購入しておく方法が、相続税の負担を抑える手段として紹介されることがあります。
現金で持っていれば課税対象になるものが、非課税財産に変わるという考え方です。
検討する場合は、次の点を押さえておいてください。
- 生前に購入し、生前に代金を全額支払っておくこと
- 日常の礼拝に使う範囲を超える、極端に高額なものは避けること
- 換金性の高い素材のものは、非課税と認められない可能性があること
- 相続開始後に相続人が購入しても、その費用は非課税の対象にならないこと
節税の効果だけを目的に不相応な祭具を購入すると、税務上の否認を受けるだけでなく、相続人の間で祭祀財産か相続財産かをめぐる争いを招くこともあります。
実際に検討する際は、税理士や弁護士に相談し、金額の妥当性を確認しておくと安心です。
墓地にかかる固定資産税と登録免許税
墓地については、相続税以外の税金にも配慮がされています。
土地や建物を持っている人に毎年課される固定資産税については、地方税法348条2項4号が墓地を非課税としています。
また、不動産の名義を変えるときにかかる登録免許税についても、登録免許税法5条10号により、墳墓地に関する登記は非課税とされています。
ただし、登記記録上の地目が墓地になっていることが前提です。
実際にはお墓として使っていても、登記上の地目が宅地や雑種地のままであれば、非課税の扱いを受けられないことがあります。
先祖代々の土地にお墓がある場合は、登記事項証明書を取り寄せて地目を確認しておいてください。
祭祀財産のよくあるトラブルと予防策
祭祀財産は金額に換算しにくい一方で、家族の感情と強く結びついているため、いったんこじれると解決に時間がかかります。
ここでは、実際に相談の多い4つの場面を取り上げ、どこに争点があるのかを整理します。
自分の状況に近いものがあれば、予防策とあわせて確認してください。
誰が承継するかで意見が割れる
被相続人が指定を残さないまま亡くなり、長男は遠方に住んでいて継ぎたくない、実家の近くに住む次男は納得しないといった形で、押し付け合いになるケースです。
慣習がはっきりしない以上、話し合いがまとまらなければ家庭裁判所の判断を仰ぐことになります。
先に説明した考慮要素を踏まえ、これまで誰が墓地の管理費を払い、法要を手配してきたのかを示せるように、資料を整理しておくことが有効です。
遺言で祭祀主宰者を指定しておく
トラブルの予防策として効果が大きいのは、遺言書に祭祀主宰者を明記しておくことです。
指定は口頭でも有効ですが、書面がなければ、後から指定の有無自体が争点になってしまいます。
遺言書に書く際は、誰に何を承継させるのかを具体的に記載してください。
たとえば、墓地の所在と区画、仏壇の所在を特定したうえで、承継させる人の氏名と生年月日を書いておくと、解釈の余地がなくなります。
あわせて、なぜその人を選んだのかという理由を付言として残しておくと、他の相続人の納得を得やすくなります。
遺骨の所在や納骨をめぐる対立
遺骨の扱いは、感情が最も強く出る場面です。
- 祭祀主宰者が、他の親族に知らせないまま遺骨を別の場所へ移していた
- お墓の使用名義人が、親族の納骨を拒んでいる
- 離婚した親を実家の墓に入れたいが、承諾を得られない
いずれも、誰が祭祀を主宰すべき立場にあるのかが出発点になります。
なお、墓地の名義人になっているからといって、そこに眠るべき人を自由に選べる立場が保障されているとは限りません。
これまでの経緯や関係者の合意の有無によって、拒む対応が権利の行使として認められない場合もあります。
墓地の管理規約と名義変更の手続きを確認しておく
墓地の使用に関するルールは、法律ではなく霊園や寺院の規約で定められています。
承継できる人の範囲、名義変更に必要な書類、手数料、管理費の滞納が続いた場合の扱いなどは、規約を見なければわかりません。
承継が決まったら、できるだけ早く管理者へ連絡し、名義変更の手続きを済ませてください。
手続きを放置すると、請求書が届かないまま管理費が滞り、使用権を失うおそれがあります。
承継後の費用負担をめぐる争い
お墓を継いだ人が、他の親族に管理費や法要費用の分担を求め、断られて対立するケースです。
原則として、費用を負担するのは祭祀主宰者です。
分担を求めるのであれば、承継の時点で合意を作り、書面にしておく必要があります。
すでに支払ってしまったあとで返還を求めるのは難しくなるため、請求を受けた段階で、支払義務があるかどうかを確認してください。
祭祀の方法と費用について生前に話し合う
承継者を決めるだけでは、負担の問題は解決しません。
生前のうちに、次のような点まで家族で話し合っておくと、承継後の摩擦が減ります。
- 年間の墓地管理費がいくらかかっているか
- 法要を今後どの範囲まで営むか
- 費用を承継者が単独で負担するのか、兄弟で分担するのか
- 将来的に墓じまいや永代供養へ切り替えることを認めるか
話し合った内容は、簡単なもので構わないので書面に残し、参加した全員が持っておくようにしてください。
祭祀財産に関する法律Q&A
ここからは、ココナラ法律相談の「おしえて!法律Q&A」に寄せられた、祭祀財産に関する実際のお悩みと、弁護士による回答の概要をご紹介します。
祭祀財産については、仏壇代金の請求と支払義務、無断で移された遺骨の取り戻し、墓地使用名義人による納骨拒否のような相談が寄せられています。
実家を継いだ弟から仏壇代金を請求された。母や兄弟に支払義務はある?
|
【質問】 実家を継いだ弟が新しい仏壇を購入し、その代金を母に返すよう求めてきました。母は年金生活で支払えないと伝えたところ、弟の配偶者からも強い言葉で迫られている状況です。母や他の兄弟に支払義務があるのか、また今後どのように対応すればよいのかを教えていただけますでしょうか。 |
|
【回答】 実家を継いだ弟さんが祭祀を承継する立場にあるのであれば、仏壇を管理する負担は基本的にその方に帰属すると考えられます。そのため、購入代金を母や他の兄弟に請求する法律上の根拠は乏しく、支払いのお願いにとどまる可能性が高いといえます。あわせて示唆されている慰謝料などの請求についても、そのもととなる行為がなければ認められにくいと考えられますので、応じる義務があるかを冷静に切り分けて対応されるとよいでしょう。 |
お墓の遺骨を無断で移されてしまった。取り戻すことはできる?
|
【質問】 祭祀を承継した親族が、こちらに何の連絡もないまま、父と兄の遺骨をお墓から移していました。家族はそれを知らないまま、長年にわたって遺骨のないお墓に手を合わせていたことになります。遺骨を取り戻すことはできるのでしょうか。分骨という形で一部だけでも戻してもらえないか、また刑事上の責任を問えるのかについても知りたいです。 |
|
【回答】 祭祀を承継する人が定まっている場合、その方が祭祀の方法を決める立場にあるため、遺骨をどこに納めるかについても判断できると考えられます。そのため、移動それ自体を違法として責任を追及することは難しいと考えられます。実際にどのような主張が可能かは、承継者が決まった経緯によっても変わりますので、祭祀の承継に詳しい弁護士に個別に相談されるとよいでしょう。 |
参考:お墓の中の遺骨の無断移動
お墓の名義人に母の納骨を拒まれている。ほかに方法はない?
|
【質問】 曽祖父が建てた霊園のお墓について、現在の使用名義人である従兄弟が、母の納骨を拒んでいます。母は離婚して実家に戻った際、親族の間でこのお墓に入ればよいと話がついていました。使用名義人が認めなければそれまでなのでしょうか。ほかに母を納骨する方法はないか教えていただけますでしょうか。 |
|
【回答】 墓地の使用名義人は、あくまで代表者として名義を持っている立場であり、その一存で誰を納骨するかを自由に決められるとは限りません。お母様がそのお墓に入る立場にあるといえる事情があるのであれば、名義人が一方的に排除する対応は、権利の行使として認められない可能性があります。話し合いで解決できない場合は、調停や訴訟といった手続きを検討することになると考えられます。 |
祭祀財産について弁護士に相談するメリット
祭祀財産の問題は、法律の仕組みと家族の感情が入り組んでいるため、当事者同士の話し合いでは進まなくなることが少なくありません。
弁護士に相談すると、自分の立場が法律上どう位置づけられるのかがはっきりし、どの手続きを選ぶべきかの見通しが立ちます。
ここでは、相談することで得られるメリットを5つの観点から紹介します。
自分が祭祀主宰者にあたるかどうかを判断してもらえる
祭祀財産をめぐる争いの多くは、誰が祭祀を主宰すべき立場なのかがはっきりしないところから始まります。
遺骨の引き渡しも、費用の負担も、墓じまいの可否も、この点が決まらなければ結論を出せません。
弁護士は、被相続人による指定があったといえるか、慣習があるといえるか、家庭裁判所の判断を仰ぐべき場面かを、事情を聞き取ったうえで整理します。
自分の立場が確認できれば、相手方の主張に対してどこまで応じる必要があるのかも見えてきます。
家庭裁判所への申立てを任せられる
話し合いで承継者が決まらない場合、家庭裁判所に祭祀承継者の指定を申し立てることになります。
この手続きでは、これまでの関わり方や祭祀を続ける能力を、資料とともに説明する必要があります。
弁護士に依頼すれば、申立書の作成、必要書類の収集、裁判所とのやり取りを任せることができます。
どの事情が判断に影響するのかを踏まえて主張を組み立てられるため、自分で進めるより負担が軽くなります。
親族との交渉を代わりに進めてもらえる
祭祀財産の話し合いは、相手が身内であるだけに感情がぶつかりやすく、当事者同士では冷静なやり取りが難しくなりがちです。
費用の請求を受けている、遺骨の返還を求められているといった場面では、直接の連絡が精神的な負担になることもあります。
弁護士が代理人として間に入れば、やり取りの窓口が一本化され、法律上の根拠に沿った形で交渉を進められます。
感情的な応酬から距離を置けることも、当事者にとっては大きな意味を持ちます。
遺産分割や相続税の問題とあわせて整理できる
祭祀財産の問題は、遺産分割や相続税の検討と同時に生じることがほとんどです。
高額な仏具が祭祀財産なのか相続財産なのか、祭祀の負担を分け方にどう反映するのか、生前に購入した祭具が非課税になるのかといった論点は、切り離して考えることができません。
弁護士に相談すれば、祭祀財産の扱いを含めた全体像の中で、どのような分け方が現実的かを検討できます。
税務の判断が必要な部分については、税理士と連携して進められる事務所もあります。
生前対策について助言を受けられる
相続が始まる前であれば、選べる対策の幅は広くなります。
遺言書で祭祀主宰者を指定する、承継者に管理費相当額を遺贈する、墓地の規約を踏まえて承継できる人を確認しておくといった準備は、いずれも生前でなければできません。
弁護士に相談すれば、家族構成や墓地の状況に合わせて、どこまで手当てしておくべきかを具体的に検討できます。
将来お墓を継ぐ人がいない場合の選択肢についても、あわせて助言を受けられます。
祭祀財産に強い弁護士を探すならココナラ法律相談
祭祀財産をめぐる問題は、条文の仕組みだけを知っていても解決しません。
誰が祭祀主宰者にあたるのかという評価が入り、家庭裁判所の手続きを使うかどうかの判断が必要になり、さらに親族との交渉が絡みます。
遺産分割や相続税の検討とも重なるため、相続分野の経験がある弁護士に相談することで、進め方の見通しが立てやすくなります。
ココナラ法律相談では、お住まいの地域や相談したい分野から弁護士を検索できます。
相続や遺産分割を取り扱う弁護士の紹介ページでは、取扱分野、経歴、費用の目安、初回相談の可否などを比較して確認できます。
また、弁護士に依頼するかどうかを決める前の段階でも、みんなの法律相談に匿名で質問を投稿し、弁護士からの回答を受け取ることができます。
自分の状況で何が問題になるのかを確かめてから、正式な相談に進むという使い方も可能です。
お墓や仏壇の承継で親族と話がまとまらない、遺骨の扱いで困っている、承継したお墓の維持が難しくなっているという方は、まずは弁護士に相談し、取れる選択肢を確認するところから始めてみてください。
都道府県からDV離婚に強い弁護士を探す
この記事の監修